Mouv by LCL
- 3,6
- Note
- 10.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
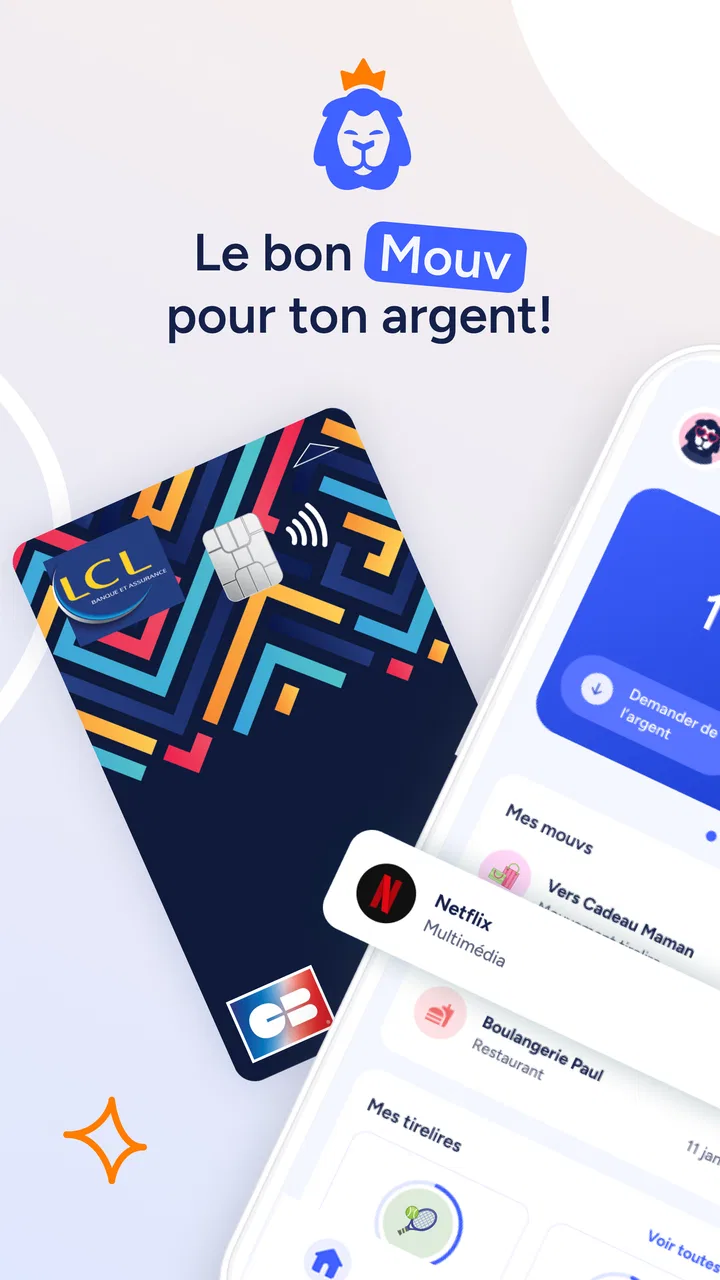
Quand on a entre 10 et 17 ans et qu’on utilise une MaCarteLCL, la gestion de l’argent demande surtout de la clarté. C’est dans ce contexte que j’ai essayé Mouv by LCL, une application financière développée par LCL - Le Crédit Lyonnais. Elle est gratuite, classée PEGI 3 et pensée pour accompagner les jeunes clients dans leurs premiers usages bancaires, plutôt que pour remplacer une application bancaire complète destinée aux adultes.
Mon impression générale est assez nuancée. L’application a un positionnement facile à comprendre : elle s’adresse à un public jeune, avec une carte LCL, et cherche à rendre le suivi quotidien plus accessible. En revanche, il faut l’évaluer comme un outil lié à une relation bancaire précise, pas comme une solution indépendante que n’importe quel adolescent pourrait ouvrir seul. Cette différence change beaucoup la décision d’installation.
Une application financière conçue pour un cadre familial et bancaire précis
Le premier point à garder en tête est l’éligibilité. Mouv by LCL ne vise pas tous les adolescents, ni tous les utilisateurs qui veulent simplement apprendre à gérer un budget. Son intérêt dépend du fait d’avoir entre 10 et 17 ans et de disposer d’une MaCarteLCL. Pour un jeune déjà concerné, cette spécialisation peut être un avantage : l’application reste centrée sur un usage concret, celui du compte et de la carte utilisés au quotidien.
Vous aimerez peut-être aussi

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Flashscore: Résultats & Actu
Flashscore va vite, mais demande de savoir où regarder
Une application de scores en direct se juge dans les secondes où le match bascule. Flashscore va vite, mais son abondance demande parfois un peu de méthode.

 Instagram
, le réflexe qui nous fait revenir
Entre images soignées, vidéos sans fin et conversations privées, Instagram transforme chaque pause en occasion de revenir. Sa force est réelle, mais son emprise a un prix.

 Telegram
 change d’échelle : la messagerie devient un média social
Groupes tentaculaires, chaînes suivies comme des médias et outils qui s’étoffent : Telegram grandit en changeant la définition même d’une messagerie.

 Hill Climb Racing 2
 : des courses chaotiques, toujours aussi difficiles à lâcher
Entre bonds absurdes, réglages décisifs et rivalités éclair, Hill Climb Racing 2 transforme une formule vieille de plusieurs années en rendez-vous toujours difficile à lâcher.
Plus d’actualités de notre rédaction
Voir toutes les actualités


Pour quelqu’un qui n’est pas client LCL, ou qui cherche une application éducative sans lien avec une banque, je passerais mon chemin. Une application de budget indépendante peut être plus adaptée pour noter des dépenses, comparer des habitudes ou préparer un projet sans entrer dans un parcours bancaire spécifique. Ici, le bon choix dépend d’abord de la situation de l’utilisateur, avant même de parler d’interface ou de fonctionnalités.
Le développeur affiché est LCL - Le Crédit Lyonnais, ce qui donne un repère important pour une application qui touche à l’argent. Je préfère cette identification claire à une application financière dont l’éditeur serait difficile à reconnaître. Cela ne dispense pas de lire les écrans de connexion, les informations de confidentialité et les réglages proposés, mais cela aide à comprendre dans quel cadre le service fonctionne.
L’application est récente, avec une sortie indiquée au 16 juillet 2025, et sa version actuelle est la 1.3.1. Elle demande un appareil fonctionnant au minimum sous iOS ou Android 10. Ce détail compte pour les familles qui utilisent un téléphone ancien : avant de prévoir l’installation, je vérifierais la version du système et l’espace disponible, surtout sur un appareil qui sert déjà à la messagerie, à l’école et aux paiements.
Sa présence reste encore limitée par rapport aux grandes applications bancaires connues, avec plus de 10 000 installations et une moyenne de 3,6 sur 5 basée sur 40 évaluations. Je ne considère pas ces chiffres comme une preuve de qualité ou de faiblesse à eux seuls. Ils indiquent simplement qu’il s’agit d’un produit encore jeune, avec moins de recul public qu’une application bancaire installée depuis longtemps.
Ce que j’ai regardé avant de faire confiance à l’outil
Pour une application destinée à des mineurs, je ne me contente pas de vérifier si elle est jolie ou rapide. Je regarde surtout qui l’édite, à quel public elle s’adresse, comment elle présente les accès au compte et si les choix importants sont compréhensibles. Sur ce point, le lien direct avec LCL est cohérent avec l’usage annoncé, mais il impose aussi une lecture attentive des écrans qui concernent le compte, la carte et les données personnelles.
Je conseille aux parents de faire la première découverte avec leur enfant, sans prendre automatiquement le contrôle de chaque étape. Le but n’est pas seulement d’autoriser l’installation. Il est aussi de vérifier ensemble le nom de l’application, l’éditeur, les demandes affichées par le téléphone et la manière dont l’utilisateur est invité à se connecter. Cette routine évite de confondre l’application officielle avec une copie ou une page ouverte depuis un message reçu.
Je resterais également prudent avec les notifications. Une alerte bancaire peut être utile pour remarquer une dépense ou une action inhabituelle, mais elle peut aussi afficher des informations sensibles sur un écran verrouillé. Je recommande donc de regarder les réglages de notifications du téléphone et de choisir un niveau d’aperçu compatible avec la vie privée de la famille. Ce n’est pas une fonction que j’attribue automatiquement à Mouv : c’est une précaution pratique autour de toute application financière.
Les contrôles qui comptent vraiment pour un jeune utilisateur
Dans ce type d’application, le contrôle ne se résume pas à un bouton pour ouvrir ou fermer une session. Le jeune doit savoir quand il consulte une information, quand il effectue une action et quand une validation supplémentaire est nécessaire. Même si l’interface est destinée à être simple, je prendrais le temps d’expliquer ces différences avant de laisser l’enfant l’utiliser seul.
Un bon réflexe consiste à ne jamais transmettre un code de connexion, même à un proche, et à ne pas valider une demande que l’on ne comprend pas. Pour un adolescent, cette règle est plus utile qu’un long discours théorique : si une page réclame une information inhabituelle ou si un message pousse à agir dans l’urgence, on ferme l’écran et on vérifie par un canal officiel de LCL.
Je trouve aussi important de séparer l’usage de l’application et celui des messages reçus par courriel ou SMS. Une notification peut inviter à consulter un service, mais elle ne doit pas devenir le seul chemin vers le compte. Pour réduire le risque de mauvaise manipulation, je lancerais l’application depuis son icône installée et je vérifierais toujours le contexte avant toute opération sensible.
La présence d’un jeune utilisateur change également la façon de gérer le téléphone. Un appareil partagé, une session laissée ouverte ou une sauvegarde visible peuvent exposer des informations financières à d’autres personnes. Je recommande donc de verrouiller le téléphone, de fermer la session lorsque l’appareil n’est pas personnel et de ne pas enregistrer des captures d’écran montrant des détails du compte ou de la carte.
Les moments où la confidentialité devient concrète
Les informations financières sont sensibles, même lorsqu’il ne s’agit que de petites dépenses. Le moment le plus délicat n’est pas forcément l’installation : c’est souvent la consultation dans un lieu public, le téléphone prêté à un ami ou l’affichage d’une notification sur l’écran verrouillé. Je conseille au jeune de regarder son solde et ses opérations dans un endroit où personne ne peut lire par-dessus son épaule.
La confidentialité concerne aussi le compte utilisé sur le téléphone. Si un parent et un enfant partagent le même appareil, chacun doit savoir qui est connecté et quelles informations sont visibles. Je ne laisserais pas une session ouverte simplement pour gagner quelques secondes, surtout sur une tablette familiale ou un téléphone qui circule entre plusieurs personnes.
Autre situation réaliste : un adolescent rentre d’une sortie et constate une dépense qu’il ne reconnaît pas immédiatement. Le bon réflexe n’est pas de supprimer l’application ni de répondre à un message alarmant. Je commencerais par vérifier la date, le montant et le contexte de l’achat, puis j’en parlerais au parent ou au titulaire concerné. Si le doute persiste, il faut passer par l’assistance officielle de la banque, sans improviser une procédure trouvée sur un forum.
Cette méthode permet aussi d’éviter une erreur fréquente : considérer chaque opération inconnue comme une fraude. Un paiement peut apparaître sous un nom commercial différent de celui du magasin, ou être regroupé plus tard. L’application peut aider à consulter les informations disponibles, mais elle ne remplace pas le jugement de l’utilisateur ni l’accompagnement familial lorsqu’une transaction semble réellement problématique.
Un usage quotidien qui peut devenir éducatif
Le principal intérêt que j’y vois est de transformer les dépenses en sujet concret. Au lieu de parler du budget de manière abstraite, le jeune peut prendre l’habitude de regarder ce qui s’est passé après une sortie, un achat en ligne ou une semaine de cours. Je ferais cette vérification à un moment calme, une fois par semaine, afin d’identifier les habitudes sans donner l’impression d’une surveillance permanente.
Un exercice simple consiste à distinguer les achats prévus des achats impulsifs. Le jeune peut se demander ce qu’il aurait pu anticiper, ce qui était exceptionnel et ce qui revient régulièrement. Cette démarche est plus utile qu’une simple consultation du solde, car elle aide à comprendre pourquoi l’argent disponible diminue et comment préparer une dépense future.
Je conseille toutefois de ne pas transformer l’application en outil de reproche. Si chaque opération déclenche une remarque, l’adolescent risque de ne plus consulter ses informations ou de cacher ses difficultés. Le meilleur usage familial est une discussion courte, factuelle et régulière : que s’est-il passé, que reste-t-il à prévoir, et quelle décision serait plus confortable la prochaine fois ?
Un autre conseil pratique est de ne pas attendre que le solde soit presque épuisé pour regarder l’application. Une consultation après un achat important, puis une autre avant une sortie, permet de relier l’action à sa conséquence. Ce petit rythme donne au jeune une vision plus réaliste de la gestion de l’argent qu’une vérification faite uniquement lorsque la carte risque de ne plus fonctionner.
Ce que Mouv by LCL change face aux alternatives habituelles
Par rapport à l’application bancaire classique utilisée par un adulte, Mouv by LCL a l’avantage d’un public clairement défini. Un adolescent peut se sentir davantage concerné par un espace pensé pour son âge que par une interface remplie de produits d’épargne, de crédits ou de démarches qui ne le concernent pas. Pour une première approche, cette spécialisation peut rendre les échanges avec les parents plus naturels.
En comparaison avec une application de budget indépendante, son intérêt est différent. Un outil indépendant sert souvent à saisir des dépenses manuellement, à créer des catégories ou à suivre un objectif librement. Mouv by LCL s’inscrit dans l’environnement d’une MaCarteLCL et d’une relation bancaire existante. Je la choisirais donc pour suivre un usage bancaire réel, pas pour centraliser plusieurs comptes ou construire une analyse financière très détaillée.
Elle ne remplace pas non plus un accompagnement humain. Une application peut présenter des informations, mais elle ne sait pas forcément pourquoi un jeune a dépassé son budget, s’il subit une pression de groupe ou s’il a besoin d’aide face à une transaction douteuse. Dans ces situations, une conversation avec un parent et, si nécessaire, un contact avec LCL valent mieux qu’une recherche de réponse dans l’application.
Le choix dépend aussi de l’autonomie recherchée. Pour un adolescent qui veut simplement comprendre ses dépenses liées à sa carte, l’outil peut être pertinent. Pour un parent qui souhaite une gestion familiale très complète, des règles détaillées ou une vue de plusieurs comptes, l’application bancaire principale ou un autre outil spécialisé peut être plus pratique. Je ne chercherais pas à faire entrer tous les besoins dans Mouv.
Les limites à accepter avant l’installation
La première limite est son périmètre étroit. Il faut avoir l’âge correspondant et une MaCarteLCL. Cette condition est logique, mais elle signifie que l’application ne convient pas à un jeune qui utilise une autre banque, à un adulte ou à une famille qui cherche une solution commune indépendante de son établissement bancaire.
La deuxième concerne la maturité numérique. Une interface destinée aux jeunes peut simplifier la présentation, mais elle ne supprime pas les risques liés au téléphone, aux mots de passe, aux notifications ou aux messages frauduleux. Je ne laisserais pas un enfant très jeune utiliser seul une application financière simplement parce qu’elle est classée PEGI 3. Cette classification indique un âge de contenu, pas un niveau d’autonomie bancaire.
La troisième limite tient au recul encore modeste. Avec une note moyenne de 3,6 sur 5 et 15 avis publiés, les retours disponibles restent peu nombreux pour juger toutes les situations possibles. Je regarderais donc la stabilité sur mon propre appareil, la clarté des écrans et la facilité de résolution d’un problème avant d’en faire un outil indispensable au quotidien.
Enfin, je garderais une solution de secours. Si le téléphone est perdu, si l’application ne s’ouvre pas ou si une opération semble urgente, l’utilisateur doit savoir comment prévenir son parent et comment contacter LCL autrement. Une application financière ne devrait jamais être l’unique moyen de comprendre ou de sécuriser une situation liée à une carte.
Mon verdict pour les familles concernées
Après l’avoir examinée comme une application financière pour mineurs, je la vois comme un outil spécialisé, utile surtout lorsqu’il est intégré à une démarche familiale. Son intérêt ne vient pas d’une promesse spectaculaire, mais de sa capacité à rapprocher un jeune de ses dépenses réelles dans le cadre de sa MaCarteLCL.
Je la recommanderais à un adolescent qui veut commencer à suivre son argent et à des parents prêts à expliquer les règles de sécurité, la confidentialité et la différence entre consulter une opération et agir sur le compte. Je la conseillerais moins à ceux qui veulent une application de budget universelle, une gestion de plusieurs banques ou une solution totalement autonome pour leur enfant.
Le téléchargement est gratuit, ce qui facilite l’essai si l’appareil est compatible. Je commencerais par une installation contrôlée, une vérification des réglages de confidentialité et une première consultation accompagnée. Ensuite, je laisserais progressivement le jeune prendre ses habitudes, tout en gardant un dialogue ouvert sur les opérations inhabituelles et les messages reçus.
En résumé, Mouv by LCL peut être un premier espace bancaire rassurant pour le public auquel il est destiné, à condition de ne pas confondre simplicité et absence de responsabilité. Mon avis est favorable pour les familles déjà chez LCL qui recherchent un suivi adapté à un adolescent, mais prudent pour toute personne qui attendrait une application financière complète, indépendante ou capable de remplacer l’éducation budgétaire.
FAQ sur Mouv by LCL
01Qu’est-ce que Mouv by LCL et à quoi sert cette application ?
Mouv by LCL est une application mobile proposée par LCL pour accompagner les clients dans la gestion quotidienne de leurs comptes et de leurs services bancaires. Depuis l’application, vous pouvez généralement consulter vos soldes, suivre vos opérations, effectuer certaines actions courantes et accéder à des fonctionnalités liées à vos moyens de paiement. Son intérêt principal est de centraliser les services bancaires sur smartphone, sans devoir se déplacer en agence.
02L’application Mouv by LCL est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de Mouv by LCL est généralement gratuit depuis les boutiques officielles Android et iOS. Toutefois, certaines opérations ou certains services bancaires peuvent être soumis aux conditions tarifaires de LCL, indépendamment de l’installation de l’application. Il est également conseillé de vérifier les éventuels frais liés à votre forfait mobile, notamment si vous utilisez l’application avec des données cellulaires plutôt qu’avec une connexion Wi-Fi.
03Faut-il être client de LCL pour utiliser Mouv by LCL ?
Mouv by LCL s’adresse principalement aux clients de LCL qui disposent des identifiants nécessaires pour accéder à leurs services bancaires à distance. Les fonctionnalités disponibles peuvent varier selon le type de compte, les produits souscrits et les autorisations associées au profil de l’utilisateur. Avant le téléchargement, vérifiez les conditions d’accès indiquées par LCL et assurez-vous de disposer de vos identifiants ou des moyens d’activation requis.
04Mouv by LCL est-elle suffisamment sécurisée pour gérer ses comptes bancaires ?
Comme toute application bancaire, Mouv by LCL met en place des dispositifs de sécurité destinés à protéger la connexion et les opérations, tels que l’authentification renforcée, la validation de certaines actions et, selon le téléphone, la biométrie. La sécurité dépend aussi de vos habitudes : installez l’application uniquement depuis une boutique officielle, utilisez un appareil à jour, ne communiquez jamais vos codes et évitez les connexions Wi-Fi publiques pour les opérations sensibles.
05Que faire si je ne parviens pas à me connecter ou si l’application Mouv by LCL ne fonctionne pas correctement ?
En cas de problème, commencez par vérifier votre connexion Internet, puis assurez-vous que l’application et le système de votre téléphone sont à jour. Un redémarrage de l’appareil peut également résoudre certains dysfonctionnements temporaires. Si l’accès reste impossible, utilisez les procédures officielles de récupération des identifiants ou contactez le support LCL par un canal vérifié. Ne transmettez jamais votre mot de passe ou vos codes de validation à une personne qui vous les demande.
Avantages
- Suivi des dépenses et du budget depuis une interface claire.
- Catégorisation pratique des opérations pour mieux gérer ses finances.
- Alertes utiles pour surveiller le solde et les mouvements du compte.
- Accès rapide aux services LCL depuis une seule application.
- Authentification renforcée pour sécuriser les opérations sensibles.
Inconvénients
- Certaines fonctions nécessitent d’être client LCL pour être accessibles.
- L’application peut sembler limitée pour les utilisateurs de plusieurs banques.
- Des ralentissements peuvent survenir lors des périodes de forte utilisation.
- Les notifications doivent être correctement configurées pour être fiables.
- La gestion budgétaire reste moins complète que celle d’applications spécialisées.

Mouv by LCL
Galerie